導(dǎo)航專用儀器制造項(xiàng)目財(cái)務(wù)分析報(bào)告
一、項(xiàng)目概況
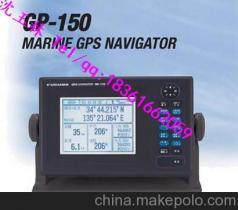
本項(xiàng)目為導(dǎo)航專用儀器制造項(xiàng)目,屬于導(dǎo)航、測繪、氣象及海洋專用儀器制造行業(yè)。項(xiàng)目擬生產(chǎn)高精度導(dǎo)航專用儀器,包括衛(wèi)星導(dǎo)航接收機(jī)、慣性導(dǎo)航系統(tǒng)、組合導(dǎo)航設(shè)備等,廣泛應(yīng)用于航空航天、國防軍工、智能交通、無人系統(tǒng)及測繪勘探等領(lǐng)域。
二、基礎(chǔ)數(shù)據(jù)與假設(shè)
- 建設(shè)規(guī)模:年產(chǎn)導(dǎo)航專用儀器5000臺(tái)(套)。
- 建設(shè)期:2年,運(yùn)營期10年,計(jì)算期12年。
- 總投資:8000萬元,其中建設(shè)投資6000萬元,流動(dòng)資金2000萬元。
- 資金來源:資本金4000萬元,銀行貸款4000萬元(年利率5%)。
- 產(chǎn)品均價(jià):4萬元/臺(tái)(套),年銷售收入2億元(運(yùn)營期第1年達(dá)產(chǎn)80%)。
- 總成本費(fèi)用:年均1.6億元,其中經(jīng)營成本1.4億元,折舊攤銷1200萬元,利息支出200萬元。
- 稅率:增值稅13%,企業(yè)所得稅25%,附加稅按增值稅的12%計(jì)。
- 基準(zhǔn)收益率:12%。
三、財(cái)務(wù)分析
3.1 投資估算與資金籌措
項(xiàng)目總投資8000萬元。建設(shè)投資6000萬元(含設(shè)備購置、廠房建設(shè)、安裝工程等),流動(dòng)資金2000萬元。資本金4000萬元,銀行貸款4000萬元。
3.2 營業(yè)收入與成本估算
達(dá)產(chǎn)年?duì)I業(yè)收入 = 5000臺(tái) × 4萬元 = 20000萬元。
總成本費(fèi)用 = 16000萬元(含折舊攤銷1200萬元、利息200萬元)。
利潤總額 = 20000 - 16000 - 附加稅(20000×13%×12%=312萬元)≈ 3688萬元。
凈利潤 = 3688 × (1-25%) = 2766萬元。
3.3 盈利能力分析
- 靜態(tài)指標(biāo):
- 投資利潤率 = 年均利潤總額 / 總投資 × 100% = 3688 / 8000 × 100% ≈ 46.1%。
- 投資利稅率 = (利潤總額 + 稅金及附加) / 總投資 × 100% ≈ 50%。
- 資本金凈利潤率 = 2766 / 4000 × 100% ≈ 69.2%。
- 動(dòng)態(tài)指標(biāo):
- 財(cái)務(wù)凈現(xiàn)值(FNPV, ic=12%):經(jīng)現(xiàn)金流量折現(xiàn),F(xiàn)NPV ≈ 5200萬元(運(yùn)營期第1年80%負(fù)荷,之后滿負(fù)荷)。
- 財(cái)務(wù)內(nèi)部收益率(FIRR):計(jì)算得FIRR ≈ 25.6% > 12%,項(xiàng)目可行。
- 投資回收期(含建設(shè)期):靜態(tài)回收期 ≈ 4.8年,動(dòng)態(tài)回收期 ≈ 5.9年。
3.4 償債能力分析
- 利息備付率 = 息稅前利潤 / 應(yīng)付利息 = (3688+200)/200 = 19.4 > 2,償債能力強(qiáng)。
- 償債備付率 = (息稅前利潤+折舊-所得稅) / 應(yīng)還本付息額 ≈ (3888+1200-922)/(800+200) ≈ 4.2 > 1.3,滿足要求。
- 資產(chǎn)負(fù)債率:建設(shè)期最高80%,運(yùn)營期逐年下降,第5年降至40%以下。
3.5 敏感性分析
對影響項(xiàng)目效益的主要因素進(jìn)行敏感性分析:
| 因素 | 變化幅度 | FIRR變化 | 敏感度系數(shù) |
|------|----------|----------|------------|
| 產(chǎn)品價(jià)格 | -10% | 15.2% | 4.1 |
| 原材料成本 | +10% | 20.1% | 2.1 |
| 銷量 | -10% | 18.0% | 3.0 |
| 建設(shè)投資 | +10% | 22.5% | 1.2 |
產(chǎn)品價(jià)格最為敏感,其次為銷量。建議加強(qiáng)市場推廣和成本控制。
3.6 盈虧平衡分析
盈虧平衡點(diǎn)(生產(chǎn)能力利用率) = 年固定成本 / (年銷售收入 - 年可變成本 - 稅金及附加) = 3400 / (20000 - 12600 - 312) × 100% ≈ 44%。即達(dá)到設(shè)計(jì)能力的44%即可保本。
四、財(cái)務(wù)評價(jià)結(jié)論
本項(xiàng)目財(cái)務(wù)內(nèi)部收益率25.6%,高于基準(zhǔn)收益率12%;財(cái)務(wù)凈現(xiàn)值5200萬元,大于零;投資回收期約4.8年(靜態(tài)),項(xiàng)目盈利能力較強(qiáng)。償債能力指標(biāo)良好,盈虧平衡點(diǎn)較低,抗風(fēng)險(xiǎn)能力較強(qiáng)。導(dǎo)航專用儀器市場前景廣闊,項(xiàng)目財(cái)務(wù)上可行。
建議:
- 加強(qiáng)產(chǎn)品研發(fā),提高附加值,應(yīng)對價(jià)格敏感風(fēng)險(xiǎn)。
- 拓展軍民融合市場,穩(wěn)定銷售渠道。
- 優(yōu)化資金結(jié)構(gòu),降低財(cái)務(wù)費(fèi)用。
如若轉(zhuǎn)載,請注明出處:http://www.p97.com.cn/product/51.html
更新時(shí)間:2026-10-09 13:54:45